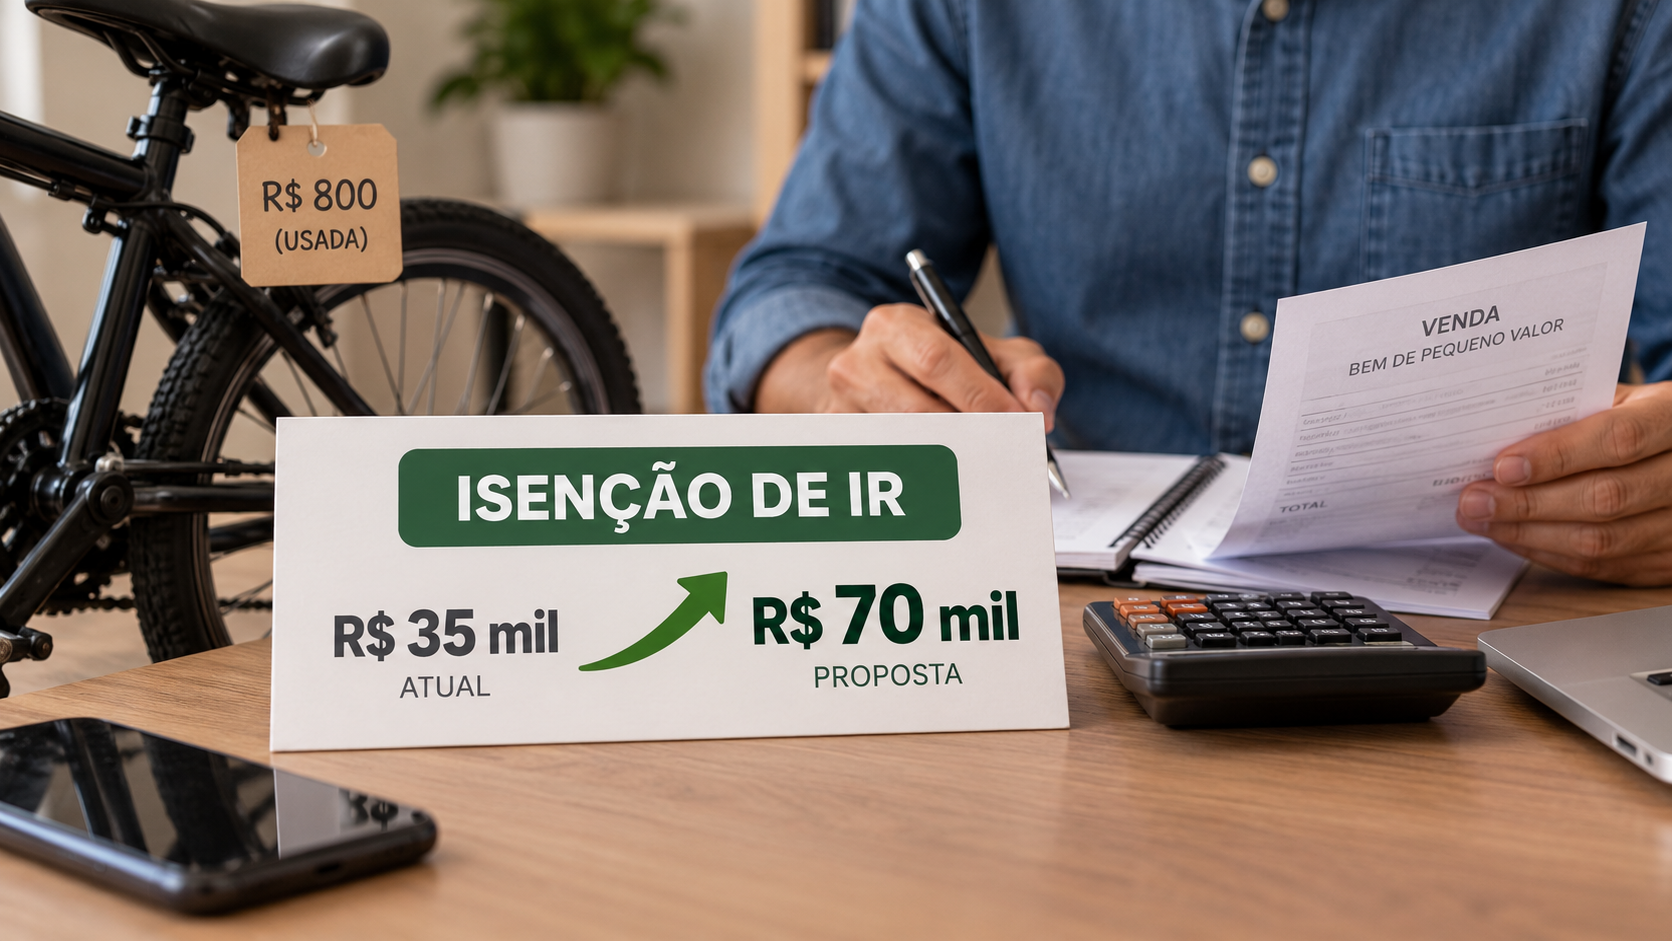
A regra usada para definir a isenção do Imposto de Renda na venda de bens pode ser alterada. Projeto em análise na Câmara dos Deputados prevê a elevação de R$ 35 mil para R$ 70 mil do limite aplicado às operações de pequeno valor.
A mudança, caso seja aprovada e passe a produzir efeitos, ampliaria o valor de referência utilizado para separar as vendas alcançadas pela isenção das operações que podem exigir a apuração de ganho de capital. Até que isso ocorra, porém, permanece em vigor o limite atual de R$ 35 mil.
O que está em discussão
O projeto trata do valor considerado pela legislação do Imposto de Renda para as vendas de bens de pequeno valor. A proposta pretende dobrar o limite atualmente estabelecido, levando-o de R$ 35 mil para R$ 70 mil.
Na prática, o texto busca atualizar o parâmetro que interfere no tratamento tributário de determinadas vendas. O foco não é criar uma regra geral para qualquer operação, mas modificar a referência de valor utilizada na análise das alienações de bens enquadradas nessa hipótese.
O limite é relevante porque a venda de um bem pode gerar ganho de capital, situação em que o contribuinte precisa observar as regras específicas do Imposto de Renda. A proposta apresentada na Câmara pretende ampliar a faixa de operações de menor valor que podem ficar fora dessa apuração, conforme as condições previstas na legislação.
Regra de R$ 35 mil continua válida
A apresentação do projeto não altera automaticamente a forma como os contribuintes devem tratar suas vendas. Enquanto a proposta estiver em análise e não houver mudança válida na legislação, o limite vigente continua sendo de R$ 35 mil.
Isso significa que o contribuinte deve considerar o parâmetro atual ao avaliar uma operação, registrar as informações e verificar suas obrigações na declaração do Imposto de Renda. O novo valor de R$ 70 mil somente poderá ser aplicado se o projeto for aprovado e a alteração entrar em vigor.
A tramitação, portanto, não representa autorização imediata para que vendas de até R$ 70 mil sejam tratadas como isentas. A eventual ampliação depende do andamento da proposta no Legislativo e da conclusão do processo necessário para modificar a regra.
Relação com o ganho de capital
O ganho de capital corresponde à diferença positiva entre o valor de aquisição de um bem e o valor pelo qual ele é vendido. A apuração desse resultado é um dos pontos considerados na tributação de operações envolvendo patrimônio.
O limite de isenção para vendas de pequeno valor funciona como uma referência dentro desse conjunto de regras. Quando a operação se enquadra na hipótese de dispensa prevista na legislação, o contribuinte não fica sujeito à cobrança correspondente àquela situação. Se não houver enquadramento, podem existir obrigações de apuração e declaração.
O projeto em análise propõe alterar apenas o valor desse marco, elevando-o para R$ 70 mil. Os demais aspectos relacionados à venda, à apuração e ao cumprimento das obrigações devem continuar sendo observados conforme a legislação aplicável e o texto que eventualmente venha a ser aprovado.
Como a proposta pode afetar os contribuintes
Se entrar em vigor, a mudança poderá alcançar contribuintes que realizam vendas ocasionais de bens dentro da faixa ampliada. Operações que hoje ficam acima do limite de R$ 35 mil poderiam passar a ser analisadas sob a nova referência de R$ 70 mil, desde que atendidos os demais requisitos da regra.
O efeito, portanto, estaria concentrado nas vendas de menor valor que atualmente ultrapassam o corte usado para a isenção. A alteração não significaria que toda venda de até R$ 70 mil deixaria automaticamente de exigir cuidados fiscais. O enquadramento dependeria das condições previstas na norma e da forma como a mudança fosse regulamentada e aplicada.
Também não se trata de uma alteração já incorporada à declaração do Imposto de Renda. O contribuinte que fizer uma venda antes da entrada em vigor de eventual nova regra deverá observar o limite vigente no período correspondente.
Diferença entre proposta e regra em vigor
O projeto e a legislação atual trabalham com referências diferentes. A norma em vigor considera R$ 35 mil como limite para a hipótese de isenção relacionada à venda de bens de pequeno valor. A proposta apresentada na Câmara estabelece R$ 70 mil como novo patamar.
Essa diferença explica por que a discussão pode afetar o preenchimento da declaração e a apuração do ganho de capital. Uma eventual mudança no limite alteraria a faixa de operações submetidas à análise, mas não elimina a necessidade de guardar documentos e conferir as regras aplicáveis a cada venda.
Até a conclusão da tramitação, não há mudança imediata para quem vende bens. O parâmetro de R$ 35 mil continua sendo a referência a ser considerada, e qualquer atualização dependerá da aprovação do texto e de sua entrada em vigor.
Próximos passos
O projeto ainda precisa seguir o processo legislativo na Câmara. Durante a tramitação, o texto pode ser analisado pelas instâncias competentes e, conforme o andamento, sofrer alterações antes de uma eventual aprovação.
Somente depois da conclusão das etapas previstas e da vigência da nova regra será possível aplicar o limite de R$ 70 mil às operações abrangidas. Até lá, a proposta representa uma possibilidade de alteração do marco de isenção, não uma mudança efetiva na cobrança ou na declaração do Imposto de Renda.
Para os contribuintes, a orientação é distinguir o limite sugerido no projeto do valor atualmente previsto. A venda de um bem deve ser avaliada com base na legislação vigente no momento da operação, sem antecipar os efeitos de uma proposta que ainda está em análise.
Fonte: Agência Câmara de Notícias.