Um projeto em tramitação na Câmara dos Deputados pretende incluir os feirantes entre os beneficiários de uma regra de isenção do Imposto sobre Produtos Industrializados (IPI) na compra de veículos utilitários. A proposta considera o uso profissional desses veículos na rotina de transporte e comercialização de produtos em feiras.
A medida ainda não está em vigor. Para produzir efeitos, o texto precisa avançar na tramitação legislativa e ser aprovado conforme as regras aplicáveis ao processo no Congresso Nacional. Até que isso ocorra, permanecem as normas atuais para a aquisição de veículos e o pagamento do imposto.
O que está previsto
O projeto trata da possibilidade de conceder isenção de IPI a veículos utilitários adquiridos por feirantes para uso relacionado à atividade profissional. A intenção é reconhecer, na legislação tributária, a finalidade específica desses automóveis dentro do trabalho realizado nas feiras.
Na prática descrita pela proposta, o veículo deixaria de ser considerado apenas um bem de uso geral e passaria a ser analisado também como instrumento utilizado pelo trabalhador para levar mercadorias até os pontos de venda. O benefício, no entanto, dependerá do texto aprovado ao fim da tramitação e das condições que forem estabelecidas na legislação.
A proposta não representa uma autorização imediata para que qualquer feirante compre um utilitário sem pagar IPI. O alcance da medida estará sujeito à aprovação do projeto e à observância dos requisitos previstos na versão final da norma.
Relação com a rotina profissional
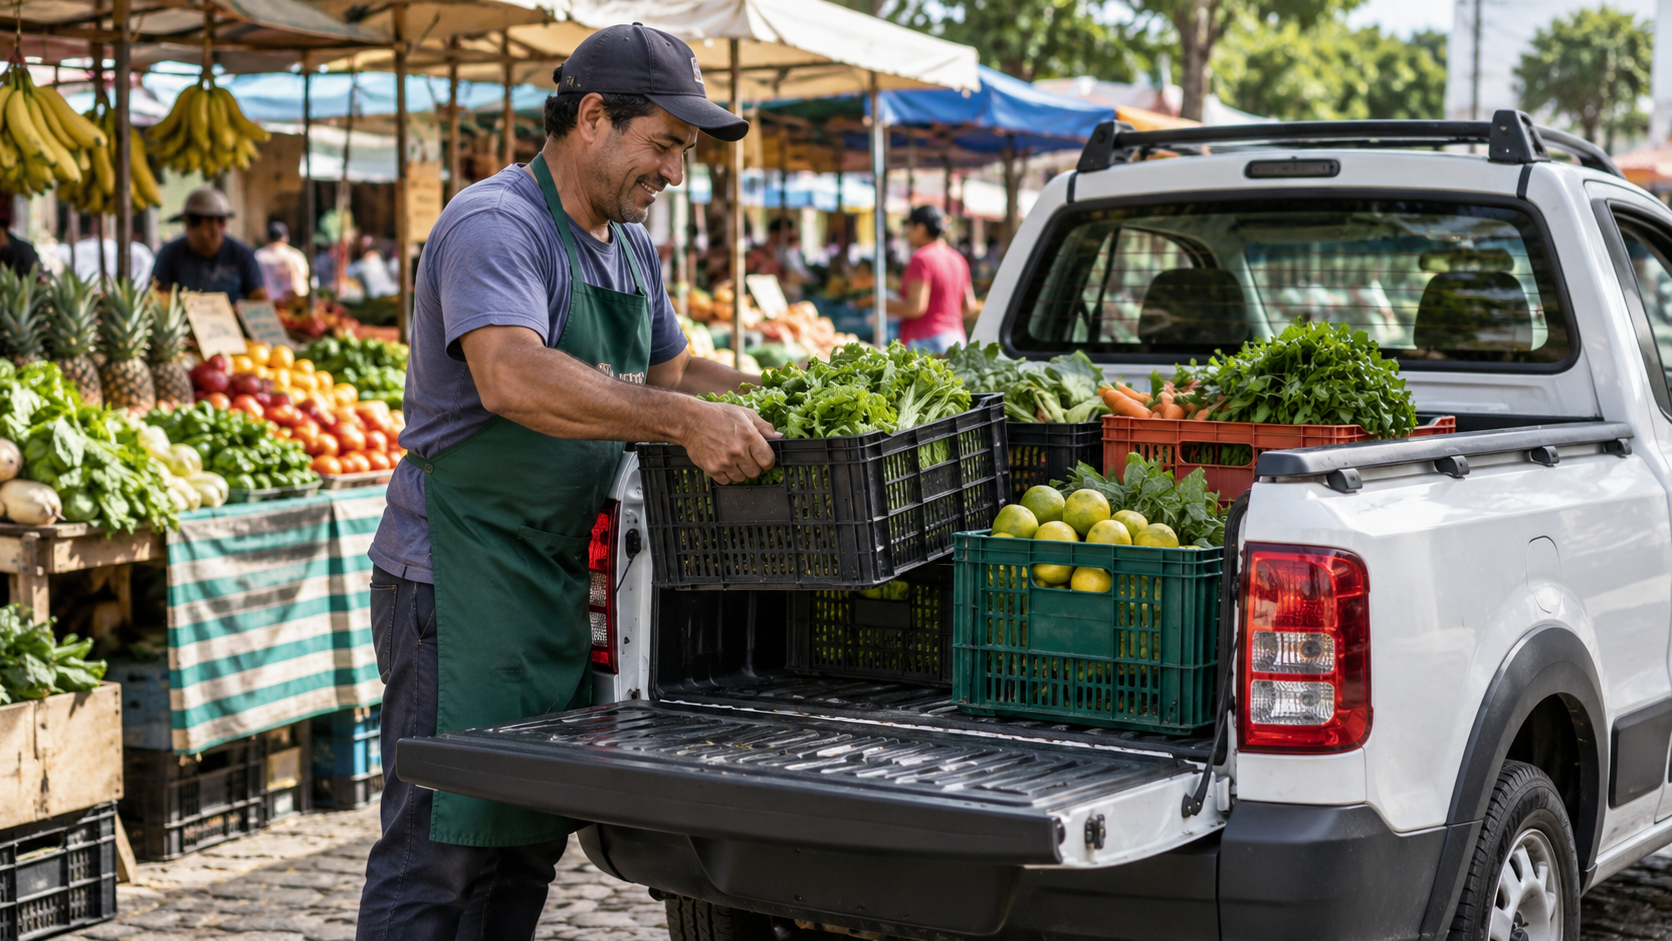
O ponto central do projeto é a relação entre o veículo e a atividade exercida pelo feirante. Os utilitários podem ser usados no deslocamento de produtos, equipamentos e demais itens necessários à montagem e ao funcionamento das bancas.
Ao levar esse tipo de uso para a discussão sobre o IPI, a proposta busca estabelecer um tratamento específico para uma atividade profissional que depende do transporte de mercadorias até diferentes locais de comercialização. O texto coloca a logística das feiras como elemento para definir o acesso ao benefício fiscal.
O enquadramento, caso seja aprovado, não decorreria simplesmente da compra de um veículo por uma pessoa que se declara feirante. A forma de comprovação da atividade e as condições para utilização da isenção dependerão do conteúdo da proposta durante a análise legislativa e da redação que eventualmente for transformada em lei.
Tramitação ainda precisa avançar
Como se trata de um projeto em análise na Câmara, a mudança não altera de imediato a cobrança do IPI. O texto ainda precisa passar pelas etapas previstas para sua apreciação no Congresso, que podem incluir análise pelas comissões responsáveis e votação, de acordo com o andamento definido para a proposição.
Também será necessário considerar eventuais ajustes no texto ao longo da tramitação. Alterações podem modificar o alcance do benefício, os tipos de veículos abrangidos, os critérios para comprovação da atividade e as regras para a compra.
Por essa razão, a redação apresentada no início do processo não deve ser confundida com uma regra definitiva. Somente após a conclusão da tramitação e a eventual aprovação da medida será possível saber quais condições serão aplicadas aos feirantes.
Sem efeito imediato para as compras
Enquanto o projeto não for aprovado, a aquisição de veículos utilitários por feirantes continua submetida às regras vigentes. A apresentação da proposta, por si só, não autoriza a compra com IPI zerado nem suspende a cobrança do tributo.
O eventual benefício também não se estenderia automaticamente a veículos comprados antes da entrada em vigor de uma nova lei. Essa e outras questões dependeriam da regulamentação e do texto final aprovado pelo Congresso.
O projeto, portanto, abre uma discussão sobre o tratamento tributário dado aos veículos usados na atividade de feirantes, mas não cria ainda um direito imediato à isenção. A possibilidade permanece condicionada ao avanço da proposta e à aprovação das regras correspondentes.
Debate sobre veículos usados no trabalho
A iniciativa coloca no debate legislativo uma situação específica: a utilização de veículos para transportar mercadorias até os locais onde são realizadas as feiras. O foco não está em uma compra de uso exclusivamente pessoal, mas na relação entre o automóvel e o exercício da atividade profissional.
Essa distinção será relevante para a aplicação de eventual benefício. A legislação precisará definir quem poderá ser enquadrado, quais veículos poderão ser adquiridos e como será demonstrado que o automóvel está ligado ao trabalho desenvolvido pelo feirante.
Enquanto essas regras não forem definidas, não há segurança para afirmar que todos os trabalhadores do setor terão acesso à isenção ou que qualquer modelo de utilitário será contemplado. Esses detalhes dependem da tramitação da matéria e do conteúdo aprovado ao final do processo.
A proposta segue, assim, como uma discussão legislativa sobre a possibilidade de aproximar a regra do IPI da realidade operacional das feiras. O benefício para a compra de veículos utilitários só poderá ser aplicado se a mudança for aprovada e entrar em vigor.
Fonte: Agência Câmara de Notícias.