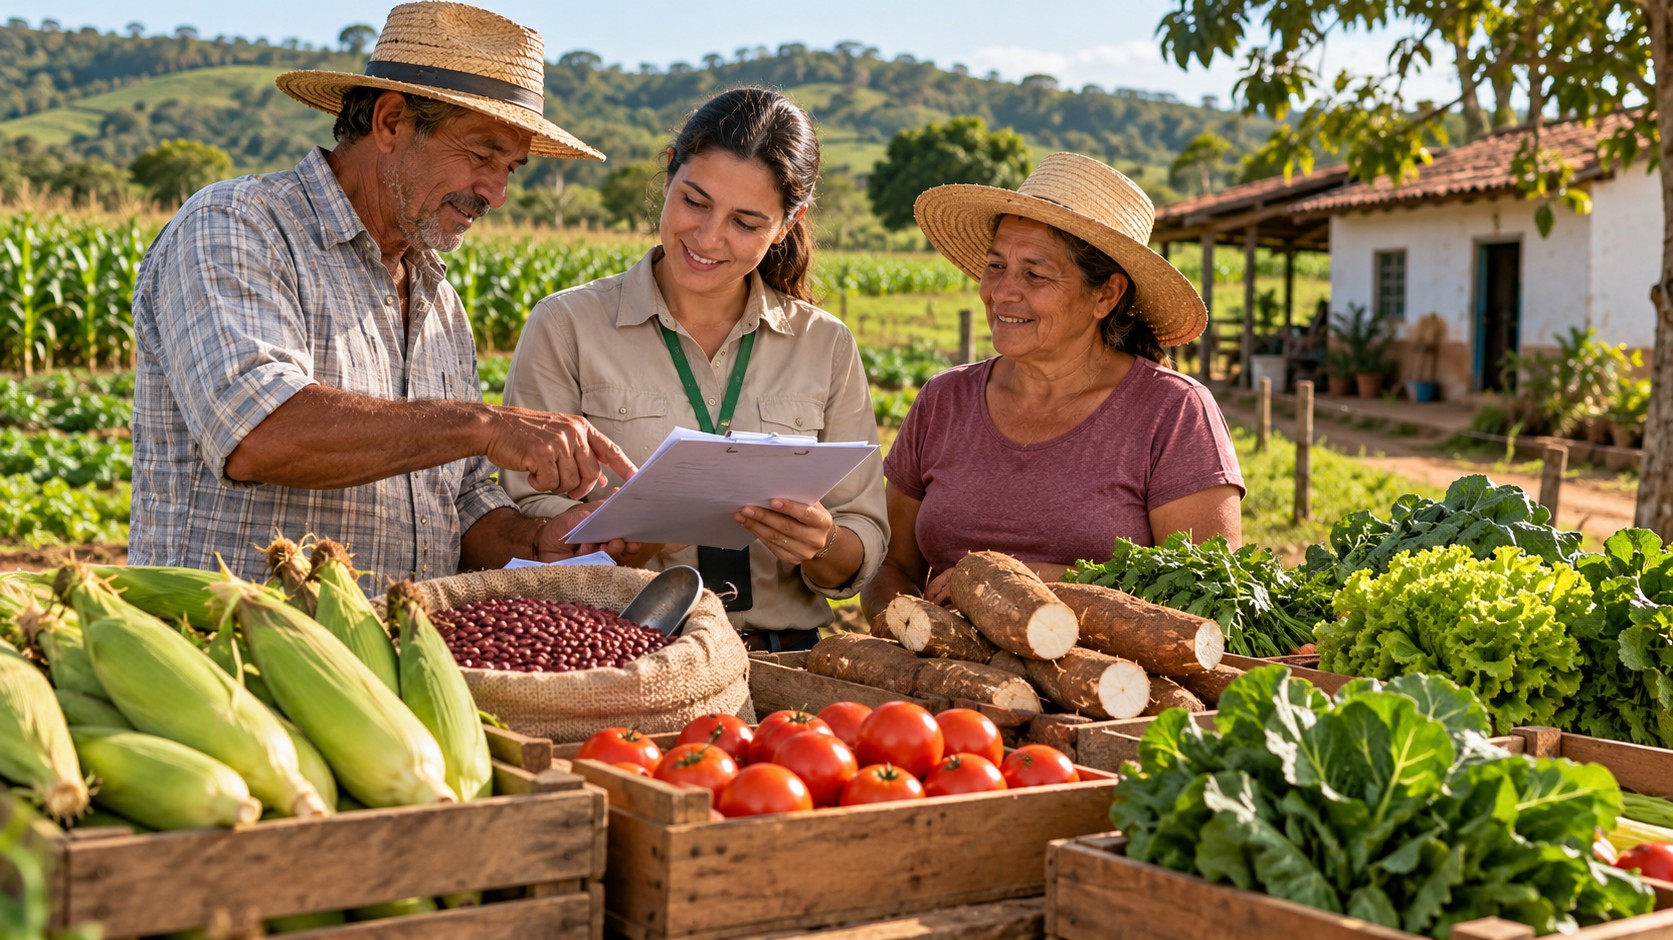
O valor obtido pelo agricultor familiar com a venda da produção poderá ser considerado de forma mais estruturada no pagamento de operações do Pronaf. É o que prevê uma proposta em análise na Câmara dos Deputados que cria um marco legal para o Programa de Garantia de Preços para a Agricultura Familiar, o PGPAF.
O mecanismo já é utilizado para conceder descontos em parcelas de financiamentos do Pronaf quando o preço de determinados produtos fica abaixo de referências estabelecidas. O texto busca organizar essa proteção dentro da legislação do crédito rural, com regras para definir os produtos abrangidos, os preços de referência e a forma de cálculo do abatimento.
A medida não representa uma alteração automática em todos os contratos. A aplicação da proteção dependeria do atendimento aos critérios previstos para cada produto e das condições definidas no âmbito do programa.
Como funciona a proteção prevista
O PGPAF relaciona a variação dos preços da produção familiar ao pagamento de financiamentos contratados por agricultores enquadrados no Pronaf. Quando o valor de comercialização recua em relação ao preço usado como referência, o programa pode reduzir o valor da parcela correspondente ao produto protegido.
A lógica é considerar que a capacidade de pagamento do produtor também é afetada pelo comportamento do mercado. Se a receita obtida com a safra diminui, o financiamento pode passar a ter um peso maior sobre a renda da unidade familiar. O desconto procura acompanhar essa diferença dentro dos limites estabelecidos pelo programa.
A proposta em análise pretende dar base legal específica ao mecanismo. Com isso, o PGPAF deixaria de estar apenas associado a normas de execução da política de crédito rural e passaria a contar com uma previsão própria na legislação.
Preços de referência seriam definidos por produto
Um dos pontos centrais do texto é a adoção de referências próprias para os produtos da agricultura familiar. A formação dessas referências é relevante porque os preços praticados no campo variam conforme a cultura, a região, o período de comercialização e as condições do mercado.
Na prática, não haveria um único parâmetro para toda a produção. Cada produto incluído no programa poderia ter um valor de referência usado para verificar se houve perda de preço e para calcular eventual desconto nas parcelas do Pronaf.
O cálculo também precisa levar em conta a diferença entre o preço de referência e o valor de venda considerado para a produção. Essa relação é o que permite identificar a necessidade de proteção e dimensionar o abatimento aplicável ao financiamento.
O material divulgado pela Câmara trata da organização desses critérios como parte do marco legal do PGPAF. A proposta, portanto, concentra-se na definição das regras que dão sustentação ao mecanismo, sem transformar a proteção em uma redução indistinta das dívidas rurais.
Relação com os financiamentos do Pronaf
O Pronaf é a política de crédito destinada à agricultura familiar. Os financiamentos podem atender diferentes necessidades da atividade rural, como custeio e investimento, conforme as linhas e condições disponíveis para os produtores enquadrados no programa.
O PGPAF está relacionado a essas operações porque o desconto incide sobre parcelas de financiamentos vinculados à produção protegida. A intenção é evitar que uma queda de preços comprometa, de forma desproporcional, o pagamento assumido pelo agricultor.
A proposta não altera o funcionamento geral do Pronaf nem substitui a contratação do crédito. O que se busca é definir, em lei, uma resposta para situações em que o preço da produção familiar sofre redução e afeta a receita usada para quitar o financiamento.
Para o produtor, a aplicação dependeria da existência de previsão para o produto e da comprovação das condições exigidas nas regras do programa. O texto-base não permite afirmar que todos os agricultores familiares ou todas as culturas seriam beneficiados da mesma maneira.
Objetivo é dar continuidade ao mecanismo
Ao propor um marco legal próprio, o texto procura estabelecer uma referência permanente para a proteção de preços dentro da política de crédito rural. A previsão em lei pode organizar a relação entre o PGPAF, o Pronaf e os critérios de acompanhamento das cotações.
O funcionamento do programa exige a definição de parâmetros para identificar quando uma redução de preço é suficiente para acionar o benefício. Também é necessário estabelecer como os valores serão calculados e aplicados às parcelas dos contratos abrangidos.
Essas regras são importantes porque o desconto não decorre apenas da constatação genérica de que determinado produto perdeu valor. É preciso utilizar uma metodologia que relacione o preço de referência, o preço verificado e o financiamento contratado.
A proposta trata justamente da incorporação dessa lógica à legislação. O detalhamento operacional, porém, continua dependendo das normas que disciplinarem a aplicação do programa e de suas referências para cada produto.
Proteção depende das condições previstas
A existência de um marco legal não significa que qualquer oscilação de mercado resulte automaticamente em desconto. O programa opera a partir de critérios específicos e de referências definidas para os produtos incluídos.
Também é necessário distinguir a queda temporária de preço de uma situação que atenda às condições formais para acionar o benefício. A identificação da variação e a aplicação do abatimento seguem os procedimentos previstos para o PGPAF e para as operações do Pronaf.
Por isso, agricultores familiares precisam verificar as regras vigentes para a linha de crédito, o produto financiado e o período de contratação. A proposta em análise representa uma mudança na base legal do programa, mas não substitui a consulta às normas aplicáveis a cada operação.
O texto também não indica, por si só, que haverá perdão da dívida. A proteção prevista está associada à redução de parcelas em razão da queda do preço da produção, conforme os critérios do mecanismo.
Próximas etapas no Congresso
Como está em análise na Câmara dos Deputados, a proposta ainda depende da tramitação legislativa. O conteúdo poderá ser examinado pelas comissões responsáveis e sofrer alterações durante o processo, antes de eventual votação e continuidade no Congresso Nacional.
Até a conclusão da tramitação, continuam valendo as regras atualmente aplicáveis ao PGPAF e ao Pronaf. A aprovação do texto também não dispensaria a regulamentação necessária para definir procedimentos, referências de preços e condições de acesso ao benefício.
O debate legislativo envolve, portanto, a permanência do programa na política de crédito rural e a forma de organizar sua aplicação. O ponto principal é transformar em regra legal a possibilidade de considerar a desvalorização da produção familiar no pagamento de financiamentos do Pronaf.
Se avançar, o marco legal poderá reunir em uma mesma estrutura os elementos que orientam a proteção: o produto abrangido, o preço de referência, a variação verificada e o efeito dessa diferença sobre a parcela do crédito. A aplicação continuará vinculada às condições estabelecidas para cada operação.
Fonte: Agência Câmara de Notícias.